Получихте писмо от НАП за доходи от чужбина? Какво означава това за крипто инвеститорите...
През последните седмици физически лица получават уведомителни писма от НАП във връзка с доходи от чужбина и информация, получена чрез автоматичния обмен между данъчните администрации.
За хората, които инвестират или търгуват с криптоактиви, подобно писмо повдига няколко логични въпроса: установено ли е нарушение, как се изчислява облагаемият доход и кога може да възникне задължение за регистрация по ДДС?
Важно е да уточним, че писмото не е насочено само към притежателите на криптоактиви. То обхваща различни видове доходи от чужбина и само по себе си не означава, че е установено нарушение или е започнала данъчна ревизия.
Какво всъщност казва писмото на НАП?
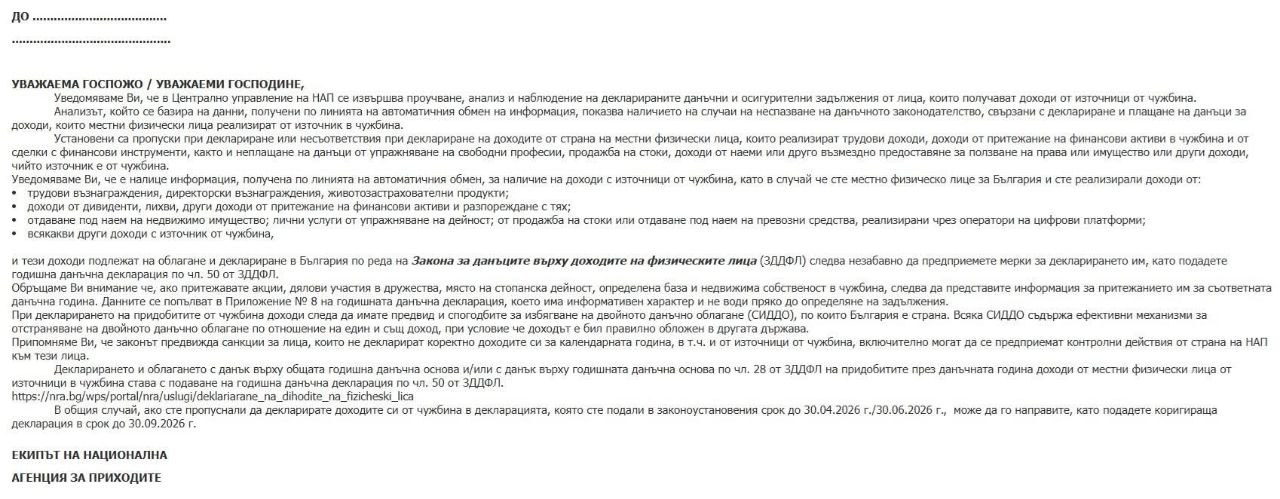
НАП анализира декларираните задължения на лица, получили доходи от чужбина. Сред посочените категории са трудови и директорски възнаграждения, дивиденти, лихви, доходи от финансови активи и инструменти, наеми, услуги и други.
Целта на уведомлението е получателят да провери дали всички доходи, подлежащи на облагане в България, са включени коректно в годишната му данъчна декларация.
Това важи и за крипто инвеститорите. Информацията за операции с криптоактиви все по-често достига до данъчните администрации чрез регулирани доставчици, банки и международен обмен на данни. Затова е важно да се съхраняват подробни справки за покупките, продажбите и обмените.
Как се определя доходът от криптоактиви?
При физическите лица доходите от продажба или замяна на криптоактиви обичайно се разглеждат по реда за доходите от прехвърляне на права или имущество по Закона за данъците върху доходите на физическите лица.
Облагаемият доход не се определя според общата стойност на покупките или продажбите през годината. Изчислява се резултатът от реализираните сделки – разликата между продажната цена и цената на придобиване. Печалбите и загубите се сумират, след което законът предвижда приспадане на 10% признати разходи и върху оставащата печалба се заплаща 10% данък.
Ако например един и същ капитал е използван многократно и справката показва покупки за 195 000 евро и продажби за 200 000 евро, това не означава облагаем доход от 200 000 евро. За данъчни цели се изчислява реализираният резултат от сделките.
Според НАП тези доходи се декларират в Приложение № 5 към годишната данъчна декларация.
Вижте официалната информация на НАП за доходите от криптоактиви
Ако не можете да се справите сами, винаги е удачно да използвате услугите на професионалист, който да разгледа вашия случай и да пресметне правилно дължимия данък.
С това идва и един друг въпрос... Ако имам големи позиции или реализиран обем, трябва ли да се регистрирам по ДДС?
Покупка на Bitcoin за над 51 130 евро води ли до регистрация по ДДС?
Не. Размерът на покупката или стойността на портфейла не водят автоматично до регистрация по ДДС.
Прагът от 51 130 евро през 2026 г. не е лимит за личните инвестиции в криптоактиви. Той има отношение към годишния оборот на лице, което извършва независима икономическа дейност.
Ако физическо лице купи BTC за 52 000 евро и го държи като лична инвестиция, самата покупка за този обем не е основание за задължителна регистрация по ДДС.
А ако продадете криптоактив за повече от 51 130 евро?
И тук не може да се направи автоматичен извод само въз основа на сумата. Ако например купите криптоактив за 52 000 евро и го продадете за 80 000 евро, трябва да разграничим два въпроса:
- Данък върху дохода: ако е реализирана облагаема печалба, тя се определя и декларира по правилата на ЗДДФЛ.
- ДДС: продажната цена сама по себе си не доказва, че лицето извършва независима икономическа дейност. Преди да се разглежда прагът за регистрация, трябва да се прецени характерът на дейността.
Следователно голяма покупка или продажба на лична инвестиция не е автоматично основание за регистрация по ДДС.
Най-общо казано, размерът на позициите не означава, че подлежите като физическо лице на регистрация по ДДС. Трябва първо да се установи дали управлявате лично имущество или извършвате активна търговска дейност.
Кога активната търговия може да промени данъчното третиране?
Когато сделките са чести, системни, организирани и в значителен мащаб, трябва да се прецени дали дейността не надхвърля обичайното управление на лично имущество.
НАП посочва, че ако физическото лице действа като търговец по смисъла на Търговския закон, обичайният режим за облагане на доходите от продажба или замяна на криптоактиви не се прилага. От значение са реално извършваните действия, а не само дали лицето е регистрирано като едноличен търговец.
Няма универсален брой сделки, след който инвеститорът автоматично се превръща в търговец. Няма и определен обем на търговията, който сам по себе си води до регистрация по ДДС. Преценката зависи от честотата, системността, организацията, мащаба и начина на извършване на дейността.
200 000 евро обем на търговията означава ли 200 000 евро ДДС оборот?
Не може да се направи подобен извод само от справката на платформата.
Първо трябва да се установи дали лицето извършва независима икономическа дейност. Едва след това се анализира кои операции формират годишния оборот за целите на ЗДДС и как се определя тяхната данъчна основа.
Общият обем на сделките, облагаемият доход по ЗДДФЛ и оборотът за регистрация по ДДС са различни понятия и се изчисляват по различни правила.
Ако познаете себе си в статията и смятате, че може да сте от тези, които имат какво да декларират, ето какво да направите:
Какво да направите, ако сте пропуснали доход за 2025 г.?
Ако вече сте подали годишната си данъчна декларация, но установите грешка или пропуснат доход, можете да подадете нова декларация.
След изтичането на редовния срок НАП допуска еднократна корекция до 30 септември 2026 г. Ако вследствие на нея възникне допълнително задължение, върху невнесената в срок сума може да бъде начислена лихва.
Вижте официалната информация на НАП за коригиращата декларация
Най-важното накратко
- Уведомителното писмо от НАП не означава автоматично установено нарушение или започнала ревизия.
- При криптоактивите се облага реализираният резултат от сделките, а не общият обем на покупките и продажбите.
- Покупка на Bitcoin или друг криптоактив за повече от 51 130 евро не води сама по себе си до регистрация по ДДС.
- Една продажба над този праг също не създава автоматично задължение за регистрация.
- При системна и организирана търговия данъчното третиране може да бъде различно и е необходим индивидуален анализ.
- Пропуски в декларацията за доходите от 2025 г. могат да бъдат коригирани еднократно до 30 септември 2026 г.
Често задавани въпроси
Имам криптоактиви за повече от 51 130 евро. Трябва ли да се регистрирам по ДДС?
- Не само заради стойността на портфейла. Прагът за регистрация по ДДС не е праг за размера на личните инвестиции.
Продадох Bitcoin за 80 000 евро. Това означава ли автоматично, че дължа ДДС?
- Не. Първо трябва да се установи дали извършвате независима икономическа дейност. Отделно се анализира реализираната печалба и облагането ѝ по ЗДДФЛ.
Ако имам много сделки, автоматично ли се смятам за търговец?
- Не съществува универсален брой сделки, след който това настъпва автоматично. Вземат се предвид конкретните факти, системността, мащабът и начинът на извършване на дейността.
Писмото от НАП означава ли, че съм в ревизия?
- Не непременно. Писмото приканва получателя да провери декларираните данни и при необходимост да ги коригира. Само по себе си то не е заключение за установено данъчно задължение.